

banco BV: Conta, Crédito e +
Banco Votorantim S/A
- 4,1
- 147.16K avaliações
- 10.00M
- Downloads
- Free
- Preço
Capturas de tela
banco BV: Conta, Crédito e + Prós e contras
Prós
- Abertura de conta e solicitação de cartão feitas pelo celular.
- Aplicativo reúne conta, cartão, empréstimos e financiamento em um só lugar.
- Permite acompanhar fatura, limite e transações em tempo real.
- Oferece opções de cartão sem anuidade, conforme análise de crédito.
- Pix, pagamentos e transferências disponíveis diretamente no app.
Contras
- Alguns serviços dependem de análise de crédito e podem não ser aprovados.
- Taxas e condições variam conforme o perfil do cliente e o produto contratado.
- O suporte pode demorar em períodos de alta demanda.
- Certas funções exigem validação de identidade e envio de documentos.
- A experiência pode apresentar instabilidades após atualizações do aplicativo.
 Análise por All-app
Eu costumo avaliar aplicativos financeiros com uma desconfiança saudável. Não basta reunir PIX, crédito e investimentos numa mesma tela: é preciso entender quem está por trás do serviço, quais decisões ficam nas mãos do usuário e em que momentos a praticidade pode exigir atenção extra. Foi com esse olhar que testei o banco BV: Conta, Crédito e +, aplicativo de finanças do Banco Votorantim S/A.
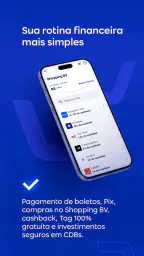
A proposta é ampla. O app reúne conta, financiamentos, empréstimos, investimentos, cashback, seguros e outras operações financeiras, além do PIX. Essa variedade faz sentido para quem já tem algum relacionamento com o banco e quer concentrar tarefas no celular, mas também cria uma experiência mais carregada do que a de uma carteira digital voltada apenas a pagamentos.
O aplicativo é gratuito e tem classificação livre. Na loja, aparece com média de 4,1, formada por cerca de 382 mil avaliações e 147 mil comentários, além de mais de 10 milhões de instalações. Esses números mostram adoção relevante, embora não substituam a análise do que acontece quando o usuário precisa resolver uma situação delicada, como contestar uma movimentação, revisar um contrato ou controlar o uso do crédito.
O que encontrei ao usar o banco BV no dia a dia
Ao usar o banco BV no dia a dia, eu começaria por estabelecer uma rotina simples: separar as tarefas rápidas, como conferir uma movimentação, das decisões que merecem mais tempo, como avaliar crédito ou investimento. Essa distinção ajuda a aproveitar a conveniência do aplicativo sem tratar todas as opções como igualmente urgentes. A seguir, vale pensar em quais ajustes e hábitos tornam essa rotina mais segura e fácil de repetir.
Uma porta de entrada para vários serviços financeiros
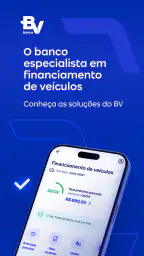
O ponto mais evidente é a tentativa de transformar o app em um centro financeiro pessoal. Em vez de abrir um aplicativo para a conta, outro para um financiamento e um terceiro para acompanhar investimentos, a pessoa encontra essas frentes dentro do ecossistema do BV. Para mim, essa integração é mais útil quando existe uma necessidade concreta de acompanhar produtos diferentes, e não simplesmente quando se quer uma conta básica.
Quem procura apenas receber dinheiro, fazer PIX e pagar contas pode achar a proposta maior do que precisa. Há uma diferença importante entre ter muitos serviços disponíveis e ter uma experiência simples. No banco BV, o benefício está na concentração; o possível incômodo está em precisar navegar por uma oferta mais extensa para chegar a uma tarefa rápida.
Eu recomendaria começar pelo que realmente será usado. Se a prioridade é movimentar a conta, vale primeiro entender saldo, transferências, pagamentos e mecanismos de segurança. Só depois faz sentido explorar crédito, seguros, cashback ou investimentos. Essa ordem reduz a chance de aceitar uma oferta financeira por impulso, especialmente quando a tela apresenta várias possibilidades ao mesmo tempo.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O contexto do desenvolvedor pesa na confiança
O responsável pelo aplicativo é o Banco Votorantim S/A, informação que ajuda a diferenciar o serviço de uma solução independente ou de uma carteira criada apenas para intermediação. Ainda assim, eu não trataria o nome do desenvolvedor como motivo suficiente para relaxar. Em finanças, confiança também depende de conferir cada operação, ler as condições exibidas e acompanhar regularmente o histórico da conta.
Minha impressão é que o BV faz mais sentido para quem valoriza continuidade entre produtos. Um cliente que financia um veículo, usa crédito e quer consultar outros serviços pode ganhar conveniência ao manter tudo próximo. Já quem prefere separar orçamento cotidiano de decisões de crédito talvez se sinta mais confortável com uma conta enxuta e uma instituição diferente para cada objetivo.
O que a nota da loja ajuda a entender
A média de 4,1 indica uma recepção geralmente positiva, mas não deve ser lida como garantia de que toda experiência será tranquila. Aplicativos bancários são avaliados em situações muito diferentes: abertura de conta, acesso diário, análise de crédito, atendimento, contestação e recuperação de acesso. Uma pessoa pode gostar bastante da rotina comum e outra enfrentar frustração justamente em um momento excepcional.
Por isso, eu usaria a avaliação como sinal de alcance e aceitação, não como prova definitiva de qualidade. O mais importante é observar se o app oferece caminhos claros para revisar escolhas, conferir valores e agir quando algo não parece correto.
Controles que eu considero indispensáveis
Em um aplicativo financeiro, controle não significa apenas conseguir tocar em “pagar” ou “transferir”. Significa também saber o que será feito antes da confirmação. Ao usar o BV, eu prestaria atenção especial ao beneficiário, ao valor, à data e ao método de autenticação sempre que movimentasse dinheiro. Essa conferência parece básica, mas é justamente o hábito que evita erros quando se está com pressa.
O PIX merece cuidado redobrado porque combina velocidade com pouca margem para arrependimento. Minha recomendação é não confirmar uma transferência apenas porque o nome exibido parece familiar. Eu verificaria o destinatário, compararia o valor com a conversa ou cobrança original e guardaria o comprovante. Em pagamentos recorrentes, também revisaria se a operação ainda é necessária antes de repetir o procedimento.
Outro controle importante é separar a consulta de crédito da contratação. O fato de o aplicativo apresentar empréstimos ou outras opções financeiras não significa que elas sejam adequadas ao orçamento. Eu analisaria o custo total, o número de parcelas e o impacto mensal antes de aceitar qualquer proposta. Se a informação não estiver clara na tela, essa é uma boa razão para interromper o processo e buscar esclarecimento, não para avançar no automático.
Como eu organizaria o uso para evitar decisões apressadas
Minha rotina começaria com uma revisão semanal curta: conferir saldo, movimentações recentes, pagamentos agendados e qualquer operação de crédito em andamento. Não é necessário transformar o aplicativo em uma planilha complicada. O objetivo é criar um ponto fixo para perceber cobranças inesperadas e evitar que uma assinatura, parcela ou transferência passe despercebida.
Eu também evitaria explorar ofertas financeiras em momentos de urgência. Quando o dinheiro está curto, a pessoa tende a olhar apenas o valor da parcela. No BV, que reúne empréstimos e outros produtos de crédito, o cuidado precisa ser ainda maior: uma parcela aparentemente administrável pode comprometer meses do orçamento. A melhor decisão é comparar o custo completo com alternativas disponíveis, inclusive esperar ou reduzir a despesa.
Para quem usa cashback, eu trataria o benefício como um bônus e não como justificativa para comprar. O fluxo mais seguro é decidir a compra primeiro, verificar o valor final e só então considerar eventual retorno. Essa postura evita que a promessa de vantagem altere uma decisão que, sem o incentivo, não faria sentido.
Momentos em que os dados financeiros ficam mais sensíveis
Qualquer uso de conta, PIX, investimento, seguro ou financiamento envolve informações que merecem atenção. Eu seria especialmente cuidadoso ao instalar o app, entrar em uma rede pública, trocar de aparelho ou receber mensagens que peçam confirmação fora do fluxo habitual. Nessas situações, a pressa é um risco maior do que a complexidade da interface.
Também não compartilharia códigos, senhas ou capturas de tela de movimentações. Mesmo quando alguém se apresenta como suporte, eu preferiria iniciar o atendimento pelos canais oficiais acessíveis dentro do próprio serviço ou pela instituição, em vez de seguir instruções recebidas por uma conversa inesperada. O aplicativo pode centralizar operações, mas a proteção da conta continua dependendo bastante do comportamento do usuário.
Ao consultar financiamento ou empréstimo, eu leria com calma cada etapa que mostra valores, prazo e condições. Esse é um momento diferente de consultar saldo: a decisão pode produzir consequências prolongadas. A conveniência de concluir tudo pelo celular não deve eliminar a pausa necessária para comparar a proposta com a renda real e com outras opções.
Investimentos exigem a mesma postura. Eu não escolheria um produto apenas porque aparece ao lado da conta ou porque parece mais fácil de acessar. Antes, definiria objetivo, prazo e tolerância a oscilações. Se a pessoa não entende onde o dinheiro será aplicado ou como poderá resgatá-lo, o melhor uso do app naquele momento é continuar pesquisando.
Onde a autonomia do usuário aparece de verdade
A autonomia, para mim, aparece quando o aplicativo permite que a pessoa tome uma decisão informada, e não apenas quando oferece muitos botões. No BV, eu procuraria sempre as telas de revisão antes da confirmação, os comprovantes depois da operação e o histórico para conferir o que foi realizado. Esses três momentos formam uma espécie de trilha de controle: decidir, confirmar e auditar.
Essa lógica é útil para uma situação comum. Imagine que eu receba uma cobrança no celular durante o intervalo do trabalho. Em vez de pagar imediatamente, eu abriria o app, conferiria o favorecido, o valor e a origem da cobrança, faria a confirmação somente depois e salvaria o comprovante. À noite, revisaria o extrato para garantir que o pagamento apareceu corretamente. São passos simples, mas ajudam a manter a decisão nas minhas mãos.
Eu também manteria notificações ativas para acompanhar movimentações, quando essa opção estiver disponível no aparelho e no serviço, e evitaria deixar a conta aberta em dispositivos compartilhados. Ao trocar de celular, faria uma revisão das sessões, do bloqueio de tela e dos métodos de acesso antes de voltar a movimentar dinheiro. O objetivo é reduzir a dependência de memória e perceber rapidamente qualquer atividade estranha.
Para famílias, o ponto de atenção é não confundir conveniência com autorização ampla. Se outra pessoa ajuda a pagar contas ou organizar o orçamento, eu combinaria claramente quais tarefas ela pode acompanhar e quais decisões continuam sendo exclusivamente minhas. Em produtos financeiros, dividir acesso informalmente pode criar confusão sobre responsabilidade, mesmo quando a intenção é facilitar a rotina.
Comparação com contas digitais mais enxutas
Comparado a uma carteira digital focada em PIX e pagamentos, o banco BV oferece uma proposta mais abrangente. A vantagem é ter crédito, financiamento, seguros, cashback e investimentos próximos da conta. A desvantagem é que a experiência pode exigir mais atenção para distinguir uma operação cotidiana de uma decisão financeira de longo prazo.
Em comparação com o atendimento tradicional de uma agência, o app ganha em disponibilidade e autonomia para tarefas comuns. Eu consigo consultar e iniciar operações sem depender de horário comercial ou deslocamento. Por outro lado, quem prefere conversar presencialmente antes de contratar um produto pode sentir falta desse tipo de apoio no fluxo digital, especialmente quando a dúvida envolve contrato ou comprometimento de renda.
Também vejo uma diferença em relação a aplicativos especializados. Uma plataforma dedicada a investimentos pode oferecer uma experiência mais concentrada para quem acompanha carteira com frequência; uma conta simples pode ser melhor para quem só quer pagar e receber. O BV se destaca pela combinação, não necessariamente pela profundidade máxima em cada área. Essa é uma escolha de conveniência, e não uma solução universal.
Para quem eu indicaria e quem deveria pensar duas vezes
Eu indicaria o aplicativo para quem quer centralizar serviços financeiros e já sabe que usará mais do que uma conta de pagamentos. Ele pode ser particularmente conveniente para acompanhar um financiamento, consultar opções de crédito, movimentar dinheiro e explorar outros produtos no mesmo ambiente. A gratuidade também facilita testar a experiência sem transformar o download em um compromisso financeiro imediato.
Eu teria mais cautela se a pessoa estiver procurando uma interface minimalista ou se tiver dificuldade para diferenciar oferta, simulação e contratação. Nesse caso, uma solução mais simples pode reduzir distrações e ajudar a manter o foco no orçamento. O mesmo vale para quem não pretende usar financiamento, seguros, investimentos ou cashback: a amplitude do BV pode não compensar a complexidade adicional.
Também não considero o app ideal para quem toma decisões de crédito no impulso. Como há várias possibilidades financeiras reunidas, o usuário precisa estabelecer seus próprios limites. Eu deixaria uma regra clara: nunca contratar uma parcela sem antes calcular o total mensal das obrigações e verificar se ainda haverá espaço para despesas inesperadas.
Compatibilidade, atualização e expectativa realista
O aplicativo foi lançado em 16 de fevereiro de 2020 e, atualmente, está na versão 2.20.0, com suporte mínimo ao Android 7.0. Isso o torna acessível a aparelhos que não são recentes, embora eu ainda mantenha o sistema operacional atualizado sempre que possível. Em um app que lida com dinheiro, compatibilidade não deve ser o único critério: estabilidade, bloqueio do aparelho e atualizações de segurança também fazem parte da responsabilidade do usuário.
Eu não instalaria uma versão obtida de fonte desconhecida apenas para usar o serviço em um aparelho incompatível. O caminho mais prudente é manter o sistema dentro do suporte, usar a loja oficial e conferir o desenvolvedor antes da instalação. Como o nome Banco Votorantim S/A aparece associado ao aplicativo, essa verificação ajuda a evitar cópias que tentem imitar a identidade visual do banco.
Outro ponto prático é manter espaço livre e conexão confiável antes de confirmar uma operação importante. Se a tela travar ou a rede cair depois da confirmação, eu não repetiria o pagamento imediatamente. Primeiro verificaria o histórico e o extrato; repetir sem conferir pode gerar duplicidade. Esse é um detalhe pequeno, mas representa uma das diferenças entre usar o app com calma e tratá-lo como uma simples tela de botão.
Minha conclusão depois de avaliar confiança e controle
O banco BV é uma opção interessante para quem quer uma relação mais ampla com uma instituição financeira pelo celular. A reunião de conta, PIX, crédito, financiamento, investimentos, cashback e seguros torna o aplicativo versátil, e a presença do Banco Votorantim S/A dá um contexto institucional claro. A nota média de 4,1 e a marca de mais de 10 milhões de instalações reforçam que não se trata de uma ferramenta pouco conhecida.
Minha ressalva principal não é a quantidade de serviços em si, mas a necessidade de o usuário separar conveniência de decisão. Quanto mais produtos aparecem no mesmo ambiente, mais importante fica revisar valores, destinatários, prazos, custos e consequências antes de confirmar. O aplicativo pode facilitar o acesso, mas não deve decidir o que cabe no orçamento.
Eu recomendaria o banco BV para quem quer centralização e está disposto a acompanhar as próprias escolhas com atenção. Para uma pessoa que busca apenas o caminho mais curto até um PIX, uma conta digital mais enxuta talvez seja mais confortável. Para quem precisa acompanhar diferentes produtos e valoriza resolver tarefas pelo celular, o BV entrega uma proposta coerente, desde que seja usado com limites claros e conferência constante.
No fim, minha confiança no aplicativo depende menos da quantidade de recursos e mais da forma como eu os utilizo: confirmando cada operação, guardando comprovantes, protegendo o acesso e evitando contratar crédito por impulso. Com essa postura, ele pode ser uma ferramenta prática. Sem ela, nenhuma interface financeira, por mais completa que seja, elimina os riscos de uma decisão apressada.
Perguntas frequentes
O que é o banco BV: Conta, Crédito e +?
O banco BV: Conta, Crédito e + é o aplicativo oficial do banco BV para gerenciar produtos financeiros pelo celular. Durante o uso, é possível consultar saldo e extrato, pagar contas, realizar transferências, acompanhar cartões, verificar faturas, solicitar serviços de crédito e acessar informações de financiamentos. A disponibilidade de cada recurso pode variar conforme o perfil do cliente e os produtos contratados.
É seguro usar o aplicativo banco BV para movimentar minha conta?
O aplicativo utiliza recursos de segurança comuns em serviços bancários, como acesso protegido por senha, validações de identidade e confirmação de operações. Ainda assim, a segurança também depende dos cuidados do usuário: baixe o app somente pelas lojas oficiais, mantenha o sistema atualizado, evite redes Wi-Fi públicas e nunca compartilhe senhas ou códigos recebidos por SMS. O banco não deve solicitar sua senha completa por telefone ou mensagem.
Quais serviços financeiros posso acessar pelo aplicativo?
Pelo banco BV: Conta, Crédito e +, o usuário pode encontrar funções relacionadas à conta digital, cartão, pagamentos, transferências, Pix, empréstimos, financiamentos e acompanhamento de contratos, quando disponíveis. Também é possível consultar limites, faturas e vencimentos. Entretanto, nem todos os serviços aparecem para todas as pessoas: as opções dependem da análise de crédito, do tipo de conta e do relacionamento com o banco.
Posso solicitar cartão, empréstimo ou financiamento diretamente pelo app?
Em muitos casos, o aplicativo permite simular ou solicitar produtos como cartão, empréstimo e financiamento sem precisar ir a uma agência. O processo normalmente envolve o preenchimento de dados, envio ou confirmação de informações e uma análise de crédito. A contratação não é automática nem garantida, pois está sujeita às condições do banco, à aprovação e às taxas apresentadas antes da confirmação.
O aplicativo banco BV é gratuito e funciona em qualquer celular?
O download do aplicativo costuma ser gratuito, mas os produtos financeiros utilizados por meio dele podem envolver juros, tarifas, encargos ou outras condições previstas no contrato. O app exige um dispositivo compatível, sistema operacional atualizado e conexão com a internet. Antes de instalar, confira o desenvolvedor nas lojas Google Play ou App Store e verifique as permissões solicitadas para evitar versões falsas.


